
Créditos Nido: el Banco Municipal superó los 1.000 préstamos hipotecarios
El Banco Municipal de Rosario informó que los créditos hipotecarios Nido ya superaron las 1.000 operaciones, mientras la morosidad de la entidad alcanzó el 7% en un escenario marcado por tasas elevadas, menor actividad y pérdida de poder adquisitivo.
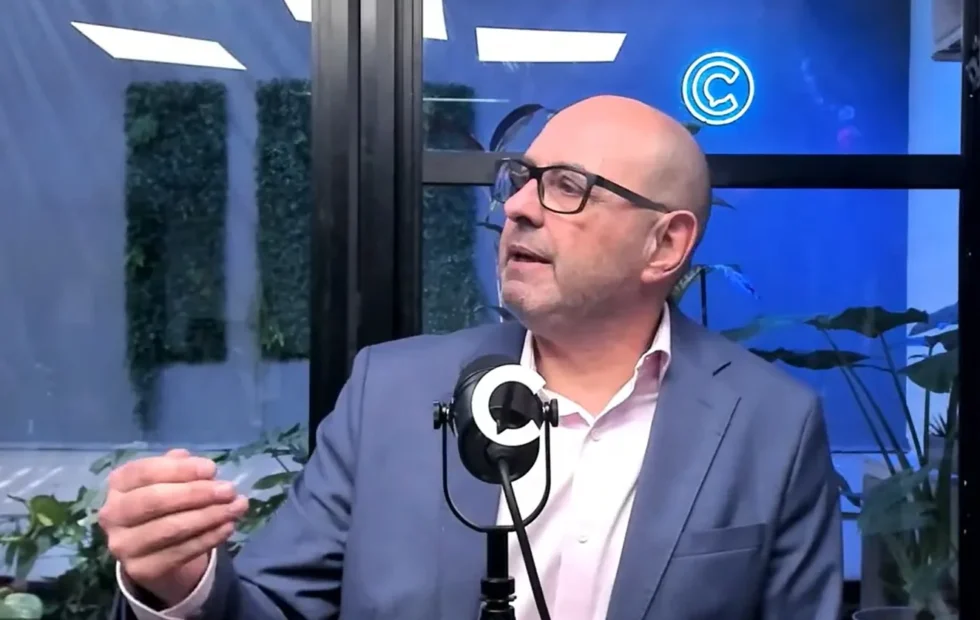
Los créditos hipotecarios Nido se convirtieron en uno de los principales instrumentos del Banco Municipal de Rosario en un escenario financiero complejo. El programa ya superó los 1.000 préstamos otorgados, mantiene una tasa de UVA más 4,2% y se acerca al agotamiento de su cupo inicial de $60.000 millones. Al mismo tiempo, la entidad registra una morosidad del 7%, un nivel que su presidente, Claudio Forneris, considera elevado, aunque todavía se ubica cuatro puntos porcentuales por debajo del promedio del mercado.
El balance presentado por el Banco Municipal de Rosario refleja dos realidades que conviven dentro del sistema financiero argentino. Por un lado, la entidad sostiene una línea hipotecaria con condiciones más competitivas que muchas alternativas disponibles en el mercado. Por otro, enfrenta un incremento de los atrasos en los pagos como consecuencia de la pérdida de poder adquisitivo, la menor actividad económica y el deterioro del empleo.
Para ampliar el marco general del tema, conviene revisar también esta créditos hipotecarios Nido como referencia de contexto.
Forneris explicó la situación durante una entrevista con el espacio de Economía del stream que difundió sus declaraciones. Según el titular del banco, la evolución de la mora comenzó a ser revisada con mayor atención desde febrero de 2025, cuando las condiciones financieras atravesaron modificaciones importantes y aumentó la incertidumbre sobre el comportamiento de las tasas.
créditos hipotecarios Nido: Los créditos Nido sostienen la estrategia hipotecaria del Banco Municipal
El programa Nido es una iniciativa impulsada en la provincia de Santa Fe para ampliar el acceso al financiamiento destinado a la vivienda. En el caso del Banco Municipal, la línea ofrece créditos ajustables por UVA con una tasa adicional del 4,2%. Esa condición marca una diferencia significativa frente a otras propuestas hipotecarias que, de acuerdo con el balance difundido por la entidad, pueden llegar a sumar hasta 15 puntos porcentuales sobre la actualización de la UVA.
La comparación debe interpretarse con cuidado. Un crédito UVA no mantiene fija la cuota nominal, porque el capital se actualiza de acuerdo con la evolución de la unidad de valor adquisitivo. A esa actualización se agrega la tasa pactada con el banco. Por ese motivo, quienes analizan una operación de este tipo deben observar no solo la tasa inicial, sino también la evolución de sus ingresos, la inflación y la capacidad de afrontar cuotas que pueden modificarse con el tiempo.
El esquema provincial se apoyó en una capitalización que permitió multiplicar los recursos destinados al financiamiento. Forneris sostuvo que la iniciativa comenzó en Santa Fe antes de que el Gobierno nacional anunciara medidas vinculadas con el uso de fondos del Fondo de Garantía de Sustentabilidad para incentivar el crédito hipotecario.
Más de 35.000 personas se anotaron en el programa
La cantidad de inscriptos muestra la dimensión de la demanda habitacional existente. El programa llegó a reunir a unas 35.000 personas interesadas, mientras que la cantidad de préstamos aprobados ya superó los 1.000. El banco también destacó el alcance territorial de la política: todos los departamentos de la provincia cuentan, según la información difundida por su presidente, con al menos un crédito otorgado.
El destino de las operaciones permite identificar dos necesidades diferentes. El 70% de los préstamos fue utilizado para la compra de una primera vivienda. El 30% restante se orientó a refacciones o ampliaciones, una alternativa relevante para hogares que ya poseen una propiedad, pero necesitan mejorar sus condiciones habitacionales sin afrontar el costo de adquirir otro inmueble.
El monto máximo informado para la línea es de $100 millones. Como ocurre con cualquier referencia expresada en pesos en un contexto inflacionario, ese valor debe evaluarse junto con el precio de las viviendas, el costo de la construcción y la actualización de los ingresos familiares. La utilidad concreta del crédito dependerá también de los requisitos de acceso, los plazos y la relación entre la cuota y los ingresos demostrables.
Por qué aumentó la morosidad del Banco Municipal
La morosidad de la entidad llegó al 7%. Forneris reconoció que se trata de un nivel alto, pero señaló que permanece cuatro puntos porcentuales por debajo del promedio del mercado. La diferencia funciona como un indicador relativo: no elimina las dificultades de los deudores ni implica que el problema esté resuelto, aunque ubica al banco en una posición comparativamente más favorable frente al conjunto del sistema.
El presidente del Banco Municipal vinculó el aumento de los atrasos con una combinación de factores. Entre ellos mencionó la caída del poder adquisitivo, el retroceso del nivel de actividad y la disminución del empleo. Cuando los ingresos familiares pierden capacidad para acompañar los gastos cotidianos, las cuotas de préstamos personales, comerciales o hipotecarios pueden pasar a ocupar un lugar secundario frente a necesidades básicas.
En el caso de las empresas, una dinámica similar puede aparecer cuando bajan las ventas, se extienden los plazos de cobro o suben los costos financieros. Las pequeñas y medianas empresas suelen tener menos margen para absorber aumentos abruptos en las tasas, especialmente si dependen del crédito de corto plazo para sostener capital de trabajo.
La morosidad tampoco debe analizarse como un fenómeno exclusivamente bancario. Es, en buena medida, una manifestación de la situación económica de hogares y empresas. Para las entidades financieras, el desafío consiste en administrar el riesgo sin cerrar por completo el acceso al crédito, porque una política demasiado restrictiva puede profundizar la caída de la actividad.
La volatilidad de las tasas modificó la administración de liquidez
El escenario financiero que describió Forneris estuvo marcado por cambios en el mercado cambiario y monetario. Según su explicación, la liberación del cepo cambiario en abril y la eliminación de la tasa de referencia en julio contribuyeron a un período de mayor volatilidad. También señaló que quedaron alrededor de 11 billones de pesos circulando en el mercado, una situación que presionó sobre las tasas intradiarias.
Ante la expectativa de un período de incertidumbre asociado al calendario electoral, el Banco Municipal había decidido conservar una posición de mayor liquidez y no renovar determinados bonos. Esa estrategia buscó preservar capacidad de respuesta en jornadas en las que la disponibilidad de dinero podía cambiar con rapidez.
El comportamiento llegó a un punto particular: la entidad terminó prestando fondos a bancos de mayor tamaño al cierre de algunas jornadas. La situación, según la descripción del funcionario, mostró que el mercado había cambiado de dirección y que la liquidez disponible no se distribuía de la misma manera que en períodos anteriores.
Para una entidad financiera, administrar liquidez no significa únicamente conservar dinero inmovilizado. También implica decidir cuánto prestar, en qué plazos, con qué garantías y con qué nivel de exposición a variaciones de tasas. Un exceso de prudencia puede reducir la colocación de créditos; una expansión demasiado rápida puede aumentar el riesgo de incumplimiento.
Qué deben evaluar las familias antes de solicitar un crédito UVA
El atractivo de una tasa UVA más 4,2% puede llevar a muchas familias a considerar la línea Nido como una alternativa frente a créditos con diferenciales mayores. Sin embargo, la comparación no debe limitarse al porcentaje anunciado. El solicitante necesita estimar cómo evolucionaría la cuota ante distintos escenarios de inflación y si sus ingresos tendrían capacidad de acompañar esa variación.
También es importante revisar el monto total financiado, el plazo, el sistema de amortización, los seguros asociados, los costos administrativos y las condiciones aplicables en caso de cancelación anticipada. La cuota inicial puede ser accesible, pero el saldo de capital se actualiza por UVA y puede crecer en términos nominales si los precios aumentan.
Para quienes buscan su primera vivienda, el programa puede ampliar las posibilidades de acceso en comparación con una línea de mercado de mayor costo financiero. Para quienes planean refaccionar, la decisión requiere calcular si la obra generará una mejora suficiente en la vivienda como para justificar el endeudamiento y si los ingresos soportarán la cuota durante todo el período.
La consulta con el banco debe incluir una simulación de diferentes escenarios, no solo la proyección más favorable. Una familia también debería conservar un margen para gastos imprevistos, variaciones laborales y aumentos en servicios, impuestos o mantenimiento de la propiedad.
El cupo de $60.000 millones se acerca a su límite
El Banco Municipal informó que se encuentra cerca de agotar el cupo inicial de $60.000 millones destinado al programa. Ese dato no significa necesariamente que la línea vaya a desaparecer, pero sí indica que la disponibilidad futura dependerá de las decisiones de la provincia y de la entidad respecto de una eventual ampliación, continuidad o reformulación.
La proximidad del límite puede acelerar las consultas y la presentación de solicitudes, aunque la inscripción no equivale por sí sola a la aprobación de un crédito. Las personas interesadas deben diferenciar entre anotarse en el programa, cumplir con los requisitos, obtener una evaluación favorable y concretar finalmente la operación.
Desde la perspectiva de la política pública, el desafío consiste en sostener el financiamiento sin comprometer la estabilidad del banco. Una línea hipotecaria subsidiada o capitalizada con recursos públicos puede mejorar el acceso a la vivienda, pero necesita reglas claras, evaluación de riesgo y una fuente de fondos que permita atender la demanda sin generar desequilibrios.
Qué cambia para inmobiliarias, constructoras y comercios de la provincia
El movimiento de los créditos hipotecarios no impacta únicamente en las familias. También puede influir sobre inmobiliarias, constructoras, corralones, estudios de arquitectura, empresas de instalaciones y comercios vinculados con la vivienda. Cuando una persona accede a un préstamo para comprar, refaccionar o ampliar, parte de esos recursos se transforma en operaciones dentro de una cadena de proveedores.
Para las inmobiliarias, la disponibilidad de financiamiento puede ampliar el universo de compradores que logran sostener una negociación. Para las constructoras y los proveedores de materiales, las obras financiadas pueden generar demanda, aunque la evolución real dependerá de los costos, los plazos de entrega y la capacidad de los hogares para completar los trabajos.
Las empresas del sector también deben considerar que una mayor demanda no elimina la incertidumbre financiera. El costo del capital, la variación de precios y los tiempos de cobro pueden afectar los márgenes. En ese contexto, contar con presupuestos actualizados y contratos claros resulta central para evitar que una obra pierda viabilidad durante su ejecución.
Créditos Nido y visibilidad orgánica para el mercado inmobiliario santafesino
El avance de los créditos Nido también puede modificar la información que buscan los usuarios en internet. Familias, inmobiliarias, constructoras y profesionales necesitan conocer requisitos, montos, destinos permitidos, actualización UVA y disponibilidad del cupo. Las empresas que trabajen con vivienda y refacciones deberán comunicar esos aspectos con precisión, sin presentar el programa como una aprobación automática ni ocultar los riesgos de la indexación.
Para los negocios digitales del sector, la visibilidad orgánica dependerá de responder consultas concretas: quiénes pueden solicitar el crédito, qué documentación se necesita, cómo se calcula la cuota, qué diferencia existe entre comprar y refaccionar, y qué ocurre si el cupo se agota. La información clara puede reducir consultas mal orientadas y ayudar a que los potenciales clientes lleguen mejor preparados a una inmobiliaria, constructora o entidad financiera.
La referencia original sobre el balance del banco fue publicada por El Ciudadano. A partir de los datos difundidos, el caso del Banco Municipal permite observar cómo una política de crédito hipotecario convive con un entorno de mora creciente, tasas inestables y una demanda habitacional que sigue siendo considerable.
El dato más relevante para las familias no es únicamente que existan más de 1.000 préstamos otorgados, sino que cualquier decisión de endeudamiento debe relacionar la tasa, la actualización UVA, el plazo y la estabilidad de los ingresos. Para las empresas, el escenario combina una posible fuente de actividad con la necesidad de administrar cuidadosamente costos, cobros y riesgos financieros.
Preguntas frecuentes
¿Cuántos créditos hipotecarios Nido otorgó el Banco Municipal?
El Banco Municipal de Rosario informó que el programa Nido ya superó los 1.000 préstamos otorgados. Las operaciones se distribuyeron entre la compra de primera vivienda y proyectos de refacción o ampliación en distintos departamentos de la provincia de Santa Fe.
¿Qué tasa tienen los créditos Nido?
La línea mantiene una tasa de UVA más 4,2%. Esto significa que el capital se actualiza según la evolución de la unidad de valor adquisitivo y, además, se aplica el diferencial pactado. Por eso, la cuota futura puede variar y debe analizarse junto con los ingresos del solicitante.
¿Para qué se pueden utilizar los créditos Nido?
Según el balance difundido por el Banco Municipal, el 70% de los préstamos se destinó a la compra de primera vivienda y el 30% restante a refacciones o ampliaciones. El monto máximo informado para la línea es de $100 millones.
¿Qué nivel de morosidad tiene el Banco Municipal?
La morosidad de la entidad llegó al 7%. Su presidente, Claudio Forneris, reconoció que es un nivel elevado, aunque afirmó que se encuentra cuatro puntos porcentuales por debajo del promedio del mercado. El aumento fue relacionado con la pérdida de poder adquisitivo, la menor actividad y el deterioro del empleo.
¿El cupo del programa Nido todavía está disponible?
El Banco Municipal señaló que se encuentra cerca de agotar el cupo inicial de $60.000 millones. La inscripción o consulta no garantiza la aprobación del crédito, por lo que las personas interesadas deben confirmar directamente con la entidad la disponibilidad, los requisitos y las condiciones vigentes.
Notas relacionadas
 Actualidad y SociedadColapinto fue undécimo en la tercera práctica del GP de España
 Actualidad y SociedadTrump advirtió que un conflicto por Malvinas sería un “desastre potencial”

 Actualidad y SociedadAlci Acosta mejora y continúa bajo control médico en Barranquilla

Seguí leyendo
Explorá más notas y secciones de Noticias Web Argentina.